Engar flóknar kenningar – bara hagnýt skref til að fá rétta endurgreiðslu á útflutningsvirðisaukaskatti og forðast kostnaðarsöm mistök.
Markhópur:Sala, innkaup, rekstur, stjórnun – allir utan fjármálateymisins.
Markmið:Skiljið ferlið, gerið réttar ráðstafanir, forðist algengar gildrur og styðjið fjármálateymið ykkar við að tryggja endurgreiðslur á óaðfinnanlegan hátt.
Efnisyfirlit
1. Hvað er endurgreiðsla á útflutningsskatti – og hvers vegna ættirðu að hafa áhyggjur?
2. Kaupmaður vs. framleiðandi: Hver er munurinn á reglum um endurgreiðslur?
3. Þrjú skilyrði sem þarf að uppfylla fyrir endurgreiðslu.
4. 3 lykilverkefni fyrir starfsfólk sem ekki starfar í fjármálageiranum (mikilvægasta verkefnið!)
5. Rafræn skattstofa: Hvar á að smella
6. Fimm helstu gildrur sem þú verður að forðast
7. Algengar spurningar: Fljótleg svör við algengum spurningum
8. Ferðalag tollskýrslu
9. 3 gullnar reglur til að týnast aldrei
I. Hvað er endurgreiðsla útflutningsskatts – og hvers vegna ættirðu að hafa áhyggjur?
Einfaldlega sagt: Ríkisstjórnin endurgreiðir virðisaukaskatt sem greiddur er af vörum sem keyptar eða framleiddar eru innanlands. Þetta er ekki hagnaður – þetta er reiðufé til baka!
Hvað er verið að endurgreiða:Virðisaukaskattur greiddur við innlenda kaup eða framleiðslu
Af hverju það er í boði:Að gera útflutning samkeppnishæfari með því að fella niður innlenda skatta
Af hverju það skiptir þig máli:
●Það eru raunverulegir peningar sem auka hagnað fyrirtækisins
●Hjálpar til við að bjóða samkeppnishæfari verð til að vinna erlendar pantanir
●Slétt samræming þýðir hraðari endurgreiðslur og betri sjóðstreymi
IIKaupmaður vs framleiðandi: Hver er munurinn?
| Tegund | Kjarnalíkan | Í hnotskurn |
| Kaupmaður(Útflutningur) | Undanþága + Endurgreiðsla | Kaupa → Útflutningur → Krefjast endurgreiðslu með reikningi Endurgreiðsla = Kaupupphæð × Afsláttarhlutfall |
| Framleiðandi | Undanþága + Inneign + Endurgreiðsla | Framleiðsla → Útflutningur → Jöfnun innlends skatts fyrst, endurgreiðsla afgangsins Sláðu aðeins inn útflutningsgögn – kerfið reiknar sjálfkrafa út |
III.Þrjú skilyrði sem þarf að uppfylla fyrir endurgreiðslu
1. Tegund aðila: Verður að vera almennur virðisaukaskattgreiðandi (smáskattgreiðendur eru ekki gjaldgengir)
2. Útflutningsvottorð: Vörur verða að vera fluttar út líkamlega og tollgögn samstillt við rafræna skattkerfið.
3. Skjölun:
◦ Gildur sérstakur VSK reikningur fyrir kaup
◦ Reikningur verður að vera merktur „Fyrir útflutningsafslátt“ – ekki notaður til að draga frá innanlands virðisaukaskatti
◦ Greiðsla móttekin og bankakvittun fengin
IV. 3 lykilverkefni fyrir starfsfólk sem ekki starfar í fjármálageiranum (mikilvægast!) )
1. Nákvæmni tollskýrslu
Vörunúmer, vöruheiti, upplýsingar, magn – hvert orð skiptir máli. Ein innsláttarvilla getur lokað fyrir endurgreiðslu.
2. Skjöl verða að vera samræmd
Samningur, viðskiptareikningur, pakkningalisti, tollskýrsla – öll fjögur verða að passa nákvæmlega saman.
3. Tímabær og samræmd greiðsluinnheimta
Móttekin upphæð ætti ekki að víkja meira en ±5% frá uppgefnu gildi. Stærri frávik þarfnast skýringa.
V. Rafræn skattstofa: Hvar á að smella (fljótleg útgáfa)
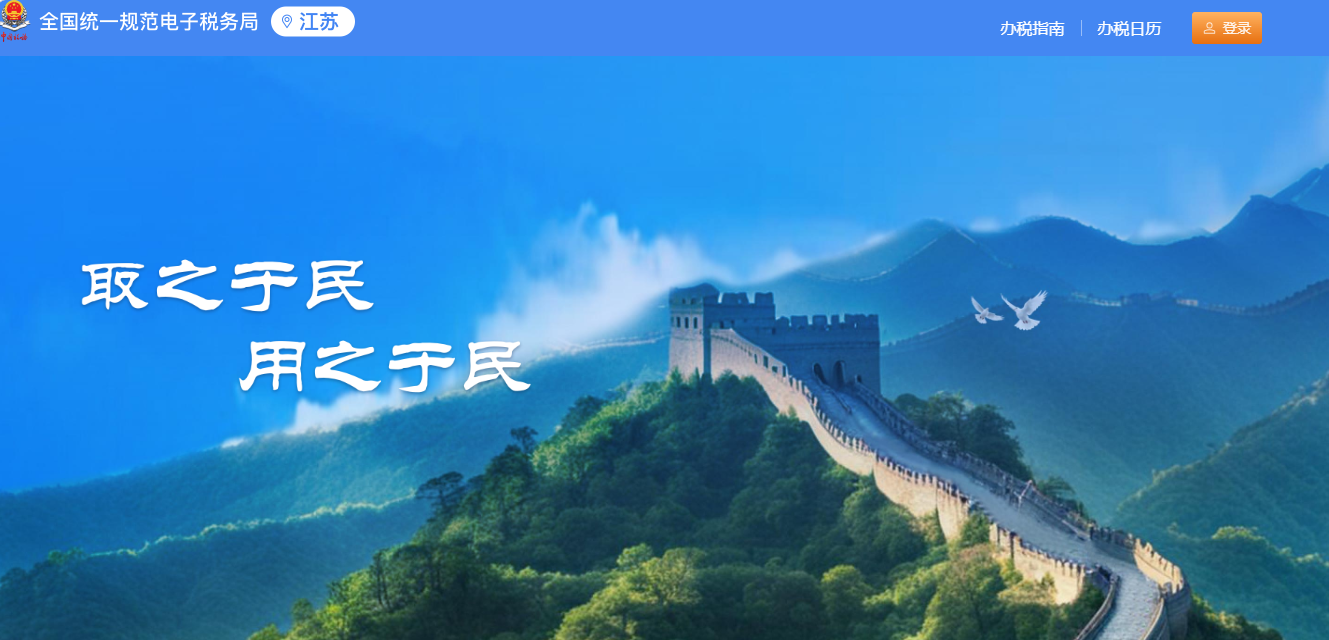
1. Skráðu þig inn áRafræn skattstofa
2. Fara á: „我要办税„→“出口退税管理„
3. Veldu rétta færslu fyrir söluaðila eða framleiðanda
4. Kerfið sækir sjálfkrafa tollgögn
5. Samræma kaupreikninga (eingöngu fyrir kaupmenn)
6. Smelltu fyrst á (Sjálfsskoðun) – ef engar villur eru, sendu inn
7. Samþykkt → peningar berast inn á reikning fyrirtækisins
VI. Fimm helstu gildrur sem þú verður að forðast
1. Rangur HS kóði → Rangur endurgreiðsluhlutfall eða höfnun
2. Ósamræmi milli reiknings og yfirlýsingar → Kerfisflagg villu
3. Seint umsóknarfrestur → Misstur frestur = skattlagður sem innanlandssala
4. Að sleppa sjálfsskoðun → Villur valda töfum
5. Ófullkomin skjöl eða greiðsluvandamál → Tafir eða höfnun
VII.. Algengar spurningar: Fljótleg svör við algengum spurningum
1. Almennar spurningar (bæði fyrir kaupmenn og framleiðendur)
Spurning 1:Hvað ef HS-kóðinn er rangur?
A: Gakktu úr skugga um að gögnin séu tvisvar sinnum í „Single Window“ áður en þú tilkynnir. Ef þetta er rangt skaltu sækja um leiðréttingu hjá tollinum og samstilla gögnin aftur.
Spurning 2:Hvað gerist ef ég missi af frestinum?
A: Umsóknum skal skilað fyrir aprílfrest virðisaukaskattsskýrslu árið eftir. Seint = skattlagt sem innanlandssala.
Spurning 3:Get ég samt fengið endurgreiðslu ef greiðsluupphæðin er önnur en í yfirlýsingunni?
A:Lítil frávik (±5%) eru í lagi. Meiri frávik en það þarf skriflega útskýringu með fylgiskjölum.
Spurning 4:Hvernig get ég athugað afsláttarhlutfallið fyrir árið 2026?
A:Skráðu þig inn í rafræna skattaútflutningsafsláttareininguna og leitaðu eftir 10 stafa HS-kóða. Gjaldskrár breytast árlega – haltu kóðabókinni þinni uppfærðri..
2. Aðeins fyrir kaupmenn
Spurning 1:Einn útflutningur, margir kaupreikningar – hvernig á að skila inn?
A:Notið það sama关联号(tilvísunarnúmer). Finndu vöruheiti, HS-kóða og heildarmagn.
Spurning 2:Get ég notað sama reikninginn fyrir innanlandsfrádrátt og útflutningsafslátt?
A: Nei. Reikningar fyrir útflutningsafslátt verða að vera merktir „用于出口退税„. Innlend vöruframleiðsla og útflutningur verða að vera aðskilin.
Spurning 3:Margar vörur á einni tollskýrslu – hvernig á að færa þær inn?
A: Færið inn útflutningsvörur sem 001, 002, 003 – paraðu hverja vöru við sinn eigin kaupreikning með tilvísunarnúmerinu.
3.Feða aðeins framleiðendur
Spurning 1:Geta framleiðendur notað einfaldari endurgreiðsluaðferðina?
A: Venjulega ekki – aðeins ef notuð er umboðsskrifstofa og sérstök reikningur er gefinn út sem „Sérstök notkun fyrir skattendurgreiðslustofnun“.
Spurning 2:Verða nýir umsækjendur metnir á staðnum?
A: Líklega já. Undirbúið sönnun fyrir framleiðslugetu (aðstöðu, búnaði, almannatryggingum starfsmanna o.s.frv.) til að flýta fyrir ferlinu.
Spurning 3:Hvernig á að aðgreina innvirðisaukaskatt fyrir sölu innanlands og útflutnings?
A: Ekki þarf að aðgreina nákvæmlega. Kerfið úthlutar eftir söluhlutfalli ef það er ekki greinilega hægt að greina á milli.
Spurning 4:Hvað ef ég missi af frestinum til að vinna úr viðskiptastaðfestingu og afskrift?
A: Framtíðarafsláttur verður stöðvaður þar til því er lokið.
VIII.. TFerðalag tollskýrslunnar
| Skref | Hvað gerist | Lykilhugtak |
| 1. Fæddur | Vörur fluttar út – tollskýrsla „fædd“ | HS-kóði, yfirlýsingarreglur (uppfærsla 2026) |
| 2. Kemur heim | Gögn samstillt við rafrænt skattkerfi | Sjálfvirk sókn, villumeðhöndlun |
| 3. Samsvörun | Yfirlýsingin uppfyllir jafningja sinn – kaupreikningurinn | Reikningsmerking, tilvísunarnúmer |
| 4. Útreikningur | Kerfið reiknar út endurgreiðslu/inneign | Formúla, úthlutunarhlutfall |
| 5. Endurskoðun | Skattstjórinn athugar allt | Útfylling eyðublaðs, villuleiðrétting |
| 6. Reiðufé inn | Peningar komast inn á reikninginn – ferðalagið endar | Tímasetning, mælingar |
IX3 gullnar reglur til að týnast aldrei
1. Fáðu tollskýrsluna rétta – og þú ert hálfnaður
2. Paraðu saman reikninga rétt – og þú ert kominn á traustan grunn
3. Gakktu alltaf úr skugga um sjálfan þig áður en þú sendir inn – forðastu gildrur, fáðu greitt hratt
Lokahugsun:
Afslættir eru ekki erfiðir – en smáatriðin skipta máli. Fáðu smáatriðin rétt og peningarnir fylgja í kjölfarið!
Birtingartími: 14. mars 2026